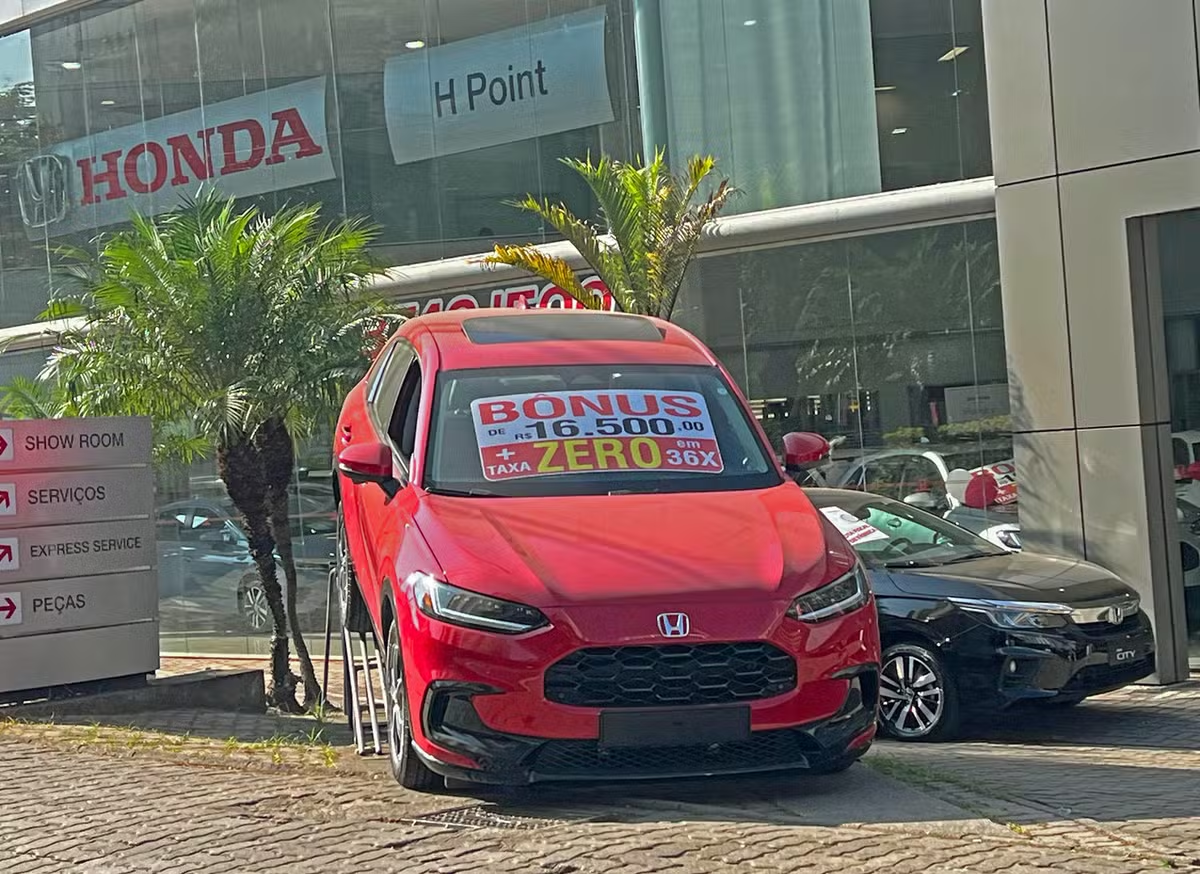
Dados do Banco Central mostram que a taxa média anual do crédito para compra de carros chegou a 29,5% ao ano, o maior nível já registrado desde o início da série histórica, em 2011.
Esse aumento está ligado principalmente ao período de juros elevados no país. Com a política monetária mais apertada e a taxa Selic em 13,25% ao ano, os bancos repassaram esse custo para o consumidor, deixando o financiamento mais pesado.
Para ter uma ideia de como o cenário mudou, entre 2019 e 2020 os juros do crédito automotivo chegaram a ficar abaixo de 20% ao ano. Depois da pandemia e de vários ajustes na economia, as taxas voltaram a subir, ultrapassando os 25% e agora atingindo o recorde.
Mesmo assim, existe uma diferença grande entre a Selic e os juros cobrados nos financiamentos. Essa diferença é chamada de spread bancário, que inclui custos, risco de inadimplência e margem das instituições financeiras.
Apesar das taxas altas, os níveis de atraso nos pagamentos continuam relativamente controlados. Isso indica que os bancos estão mais rigorosos ao liberar crédito e que os consumidores estão sendo mais cautelosos ao assumir parcelas.
Curiosamente, mesmo com crédito caro, o setor automotivo teve crescimento em 2025. A produção de veículos, os licenciamentos e as exportações aumentaram, impulsionados pela melhora do emprego, aumento de renda e uma demanda acumulada desde 2020.
Ainda assim, o recorde nos juros reforça um problema antigo da economia brasileira:
O alto custo do dinheiro, que acaba dificultando o acesso ao crédito e limita a compra de carros por grande parte da população.
Agora vem a pergunta que muita gente está se fazendo:
Com juros perto de 30% ao ano, ainda vale a pena financiar um carro no Brasil?
FONTE: instagram.com/rioverdegoiasFOTO: AUTOESPORTE GLOBO
About The Author